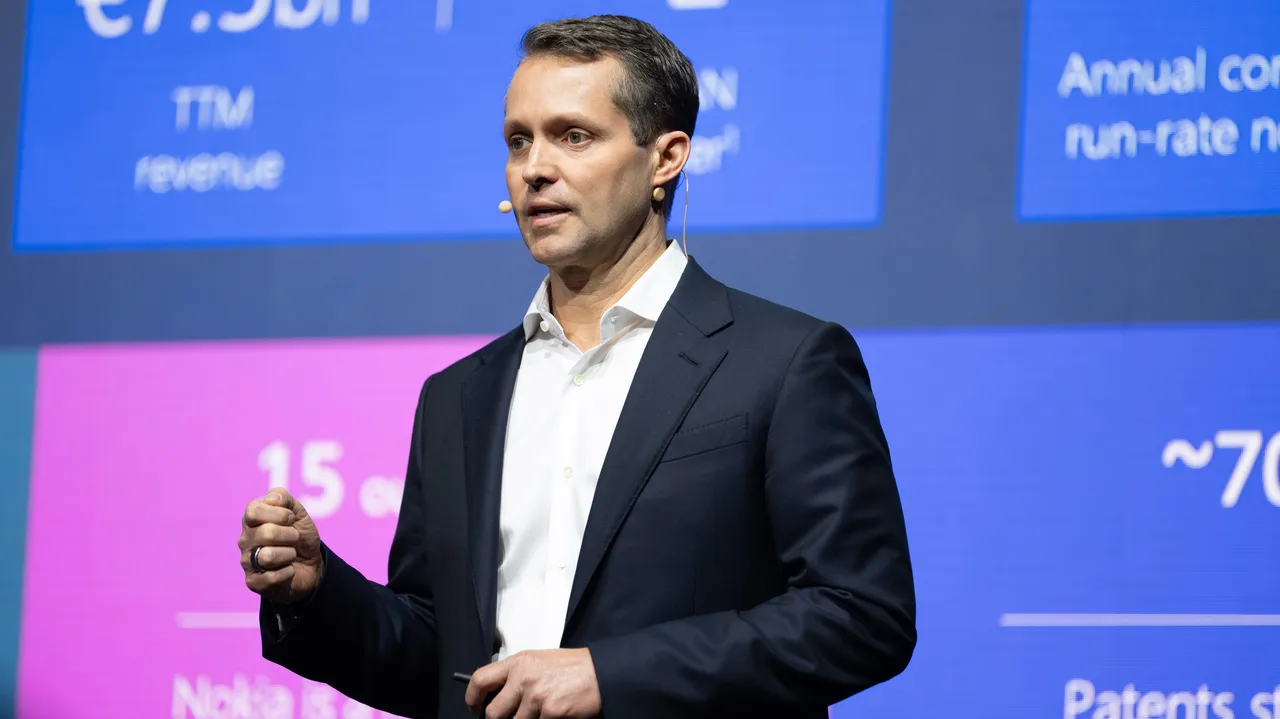
诺基亚首席执行官贾斯汀·霍塔德(Justin Hotard)表示,数据中心对连接性的需求依然旺盛。(来源:诺基亚)
诺基亚的前景看起来一片光明。凭借来自人工智能和云客户约15亿欧元(约合17亿美元)的新订单,以及同比翻倍的销售额,其第三季度业务呈现繁荣景象。难怪在任职18个月后,首席执行官贾斯汀·霍塔德在与记者进行的例行季度交流中,笑容比往常更加灿烂。他目前预测,明年光网络和互联网协议(IP)部门的合并销售额将增长25%至30%,高于此前18%至20%的预测。即便是诺基亚较为棘手的移动业务也表现良好。
然而,真正推动 headline 销售额大幅增长的,是这家芬兰公司对持续升温的人工智能热潮的深度参与。整体营收同比增长10%,达到约51.5亿欧元(约合57.7亿美元)。若剔除这些人工智能和云客户的贡献,营收增幅仅为2%。大规模的数据中心建设对诺基亚来说是一大福音,尤其是在去年以23亿美元收购光网络专家 Infinera 之后。在前九个月,诺基亚来自这些客户的销售额达到14亿欧元(约合16亿美元),而2025年同期仅为6.8亿欧元(约合7.61亿美元)。
霍塔德似乎并未因新兴云服务商(neoclouds)如 Nscale 和 Coreweave 所面临的明显困境而感到不安,这两家公司均为诺基亚的客户。据报道,由于电力供应延迟,微软已退出与 Nscale 在英国的合同;而由于投资者对债务水平的担忧,Coreweave 的股价一直在下跌。
“我们并没有看到连接性需求有任何放缓——我认为情况恰恰相反,”霍塔德今天早些时候在回答 Light Reading 的提问时表示。“我们看到围绕连接性的投资正在增加并加速。”他强调,诺基亚的大部分业务是与超大规模数据中心运营商合作,利用其产品将数据中心在长距离以及园区层面连接起来。
组件供应紧张
尽管如此,订单的增加似乎也部分反映了诺基亚在美国的光芯片制造厂加紧扩大产能时所面临的供应限制。位于圣何塞的一家工厂预计将在10月底前实现全天候运营,尽管届时尚未达到满负荷产能。宾夕法尼亚州的一家光子学工厂也在获得投资。然而,有些因素是诺基亚无法控制的。
“这是台积电(TSMC)需求方面的限制,这一点经常被提及,半导体供应链的其他部分也存在类似情况,”霍塔德说。总部位于中国台湾的台积电继续负责制造全球大多数最先进的芯片。霍塔德预计,直到明年甚至2028年之前,供应都将保持“紧张”,之后才会有所缓解。“对于内存等产品,现实情况是晶圆厂直到2029年才能完工并上线。”
在容纳光网络和IP部门的网络基础设施(NI)业务集团,第三季度销售额增长15%,达到约21.6亿欧元(约合24.2亿美元),按固定汇率计算增长11%。唯一的负面因素是用于宽带服务的固定网络产品销售额下滑22%,降至3.86亿欧元(约合4.32亿美元)。诺基亚似乎正在退出低利润活动,并优先发展其认为更具盈利潜力的光线路终端(OLT)细分市场,该领域提供电信端连接设备,相比之下,安装在用户 premises 的光网络终端(ONT)市场竞争更为激烈。
组件短缺和价格上涨也影响了诺基亚较新的移动基础设施(MI)业务集团,该集团包括其大型无线电单元、负责核心软件的部门以及公司的技术标准部分。对局势恶化的担忧似乎促使一些客户提前执行支出计划。
因此,MI 营收增长5%,达到约29亿欧元(约合33亿美元),这主要得益于无线电单元10%的增长,该单元占集团总额的三分之二以上。“我确实看到客户在获取供应方面变得更加谨慎,因为他们意识到了供应短缺,”霍塔德说。“我认为这不一定与价格有关,更多的是供应问题。”
利润仍承压
投资者潜在的担忧是,当前季度的表现可能弱于此前的预期,因为无线电单元仍是诺基亚六个独立部门中销售额最大的部分。尽管 headline 业绩超过了分析师的预期,但10月22日下午早些时候的交易中,诺基亚股价仍下跌了约5%。
此外,关于诺基亚移动战略的问题仍未得到解答。目前的战略包括与英伟达(Nvidia)建立紧密合作伙伴关系,基于该公司的图形处理器(GPU,通常与人工智能相关的芯片)开发5G和6G网络产品。诺基亚声称,GPU将使其能够用人工智能替代传统的无线接入网(RAN)算法,并比使用定制硅片更大幅度地提高频谱效率。
在过去几天里,诺基亚公布了参与所谓 AI-RAN GPU 测试的众多电信运营商名单。但为了平息那些认为 GPU 成本过高、功耗过大而不适合用于移动网络的批评者,诺基亚需要在明年达成商业交易。此外,爱立信也在吹捧其定制硅片在 AI-RAN 方面的改进。
从盈利能力角度来看,诺基亚的吸引力也显得较低。按报告数据计算,前九个月的营业利润率从一年前的3%缩水至1.6%,尽管净利润翻了一番多,达到2.48亿欧元(约合2.78亿美元)。2020年至2025年间,连续几轮重组导致超过1.4万个职位流失,约占早期总数的15%,今年还将有更多职位裁减。
在公布第二季度业绩时,诺基亚表示预计全年重组费用为8亿欧元(约合8.96亿美元),高于此前估计的2.5亿欧元(约合2.8亿美元)。这一大幅增加归因于在欧洲节省更多成本的计划,以及在回购中国合作伙伴持有的股份后,将其中国业务与全球运营整合的计划。此后,诺基亚确认了关闭中国设施的计划,由于输给本地供应商,其在中国的销售额多年来一直下滑。目前,它预测全年的重组费用为11亿欧元(约合12亿美元)。
霍塔德将增加的3亿欧元(约合3.36亿美元)归因于加快与 Infinera 的整合以及在中国取得的快速进展。“我们预计到今年年底,中国业务的整合将完成90%,”他说。“我们将在此基础上构建更持久的成本结构,所以我认为这是一件好事。”
尽管指导光网络和IP产品销售额将更高,但诺基亚并未改变其对明年NI部门营收增长12%至14%的 headline 指导预期。只要人工智能热潮持续,诺基亚似乎已准备好向人工智能和云客户实现爆炸式销售。但在其主要电信市场环境依然严峻的情况下,它可能需要努力保护这些利润率。前九个月,电信提供商的销售额持平。将一些 AI-RAN 测试转化为合同将是最好的补救措施。
- 收藏
- 点赞