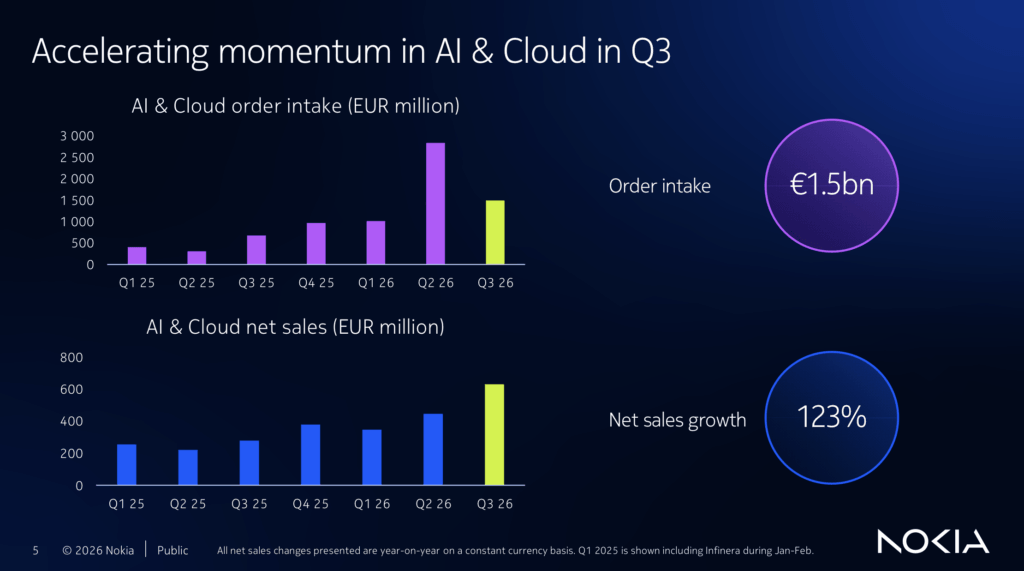
2026年第三季度,随着光传输和IP网络需求走强,诺基亚录得的AI和云订单达到15亿欧元,同比增长118%。按固定汇率计算,AI和云销售额达到6.31亿欧元,增长123%。集团总营收为51.54亿欧元,报告数据同比增长10%,按固定汇率计算增长9%。
诺基亚在投资者演示文稿中详细介绍了产品放量情况:800G相干可插拔模块的出货量环比增长2.4倍,并在29家客户中赢得了800G ZR/ZR+设计项目。该公司还报告了两家超大规模数据中心(hyperscaler)的IP设计中标,其中包括下一代数据中心网关、一家主要超大规模数据中心的光纤线路系统中标,以及向多轨(multi-rail)客户进行的初步交付。
诺基亚维持全年可比运营利润在21亿至26亿欧元之间的预期,并预计最终结果将高于区间中值。预计2027年光网络和IP网络的合并增长率将达到25%-30%。然而,季度自由现金流为负9900万欧元,尽管可比运营利润增长35%至6.05亿欧元,但报告运营利润降至1.96亿欧元。
| 诺基亚2026年第三季度 | 财务快照 |
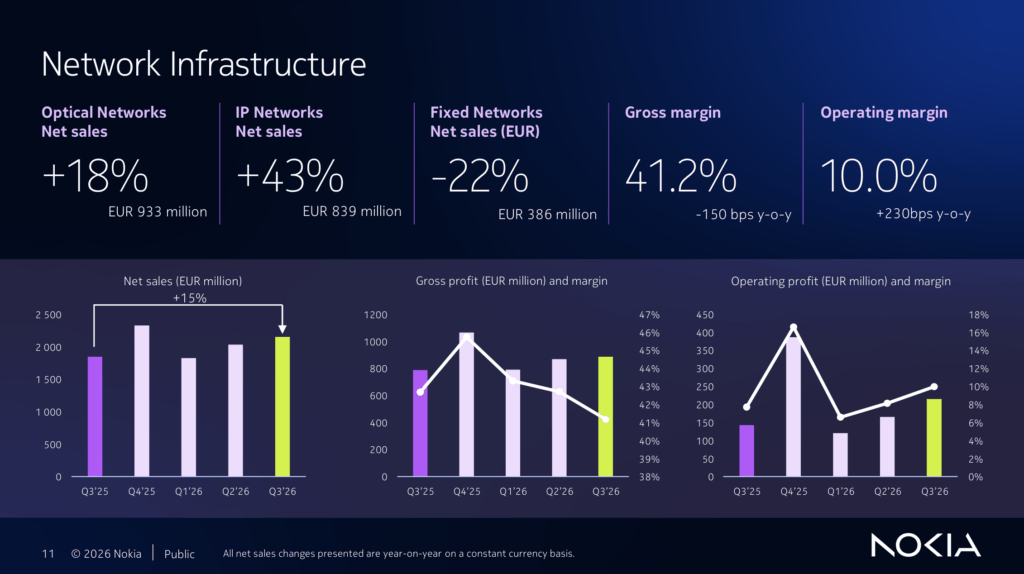
| • 网络基础设施:营收21.58亿欧元;按固定汇率计算增长15%。 |
| • 光网络:9.33亿欧元;增长18%。IP网络:8.39亿欧元;增长43%。 |
| • 固定网络:3.86亿欧元;下降22%。移动基础设施:29.02亿欧元;增长5%。 |
| • 可比毛利率:44.6%;运营利润率:11.7%。 |
| • 持续经营业务稀释每股收益:可比数据为0.09欧元;报告数据为0.03欧元。 |
| • 净现金及计息金融投资:25.84亿欧元。 |
“增长正在加速,运营杠杆效应日益显现,”诺基亚总裁兼首席执行官贾斯汀·霍塔德(Justin Hotard)表示。
分析
客户结构显示了增长的来源:电信运营商销售额按固定汇率计算持平,而AI和云业务占集团收入的12%。诺基亚在网关、相干光技术和线路系统方面的中标表明,IP和光基础设施领域均存在强劲需求。
产能和现金转化仍是关键的执行指标。位于圣何塞的Fab 2工厂计划于10月底前实现24/7全天候运营。诺基亚将2026年的资本支出假设下调至7.5亿至8.5亿欧元,部分反映了付款时间安排的影响,同时维持光网络扩张计划。另外4亿欧元的营运资本投资将支持供应链及2027年的增长。
| 公司简介 | 诺基亚 |
| 诺基亚 · 上市公司 · 纽交所代码:NOK |
总部:芬兰埃斯波
总裁兼首席执行官:贾斯汀·霍塔德(Justin Hotard) |
| 专注领域:固定网络、移动网络、IP、光网络、数据中心及网络自动化基础设施。 |
| 2026年第三季度营收:51.54亿欧元 |