明天盘后,德科立发三季报。
今天它收在 118.10 元,跌 11.26%,市值 188 亿元。跌的不止它一家:天孚通信昨晚披露的三季报比市场预期少了三千万,今天 CPO 板块整体下挫,天孚跌近 19%,联特科技、光库科技跌超 12%,德科立跌得比它们少一些。
今年 4 月 30 日,98 家机构参加德科立的线上调研。第二个问题问泰国产能与无锡二期的节奏,回答把两座工厂的客户分开了:
"泰国工厂主要服务于北美及东南亚市场。"无锡二期预计今年年底交付投入使用,2027 年产能充分释放,主要面向日韩及中国大陆等非美市场。
同一段回答的末尾还有一句:两座工厂均为综合型产能,覆盖光放大器、光模块、DCI 及光传输子系统。
两座工厂的产品线一样,差别只在客户在哪。所以一厂一市场指的是把同一套产品按买家所在地分到两处去造,不是每处只做一部分。如果各做一部分品类,泰国出北美的单就得从无锡调货,等于没分。要分得干净,每座工厂都得能独立供完一个市场的全部品类。
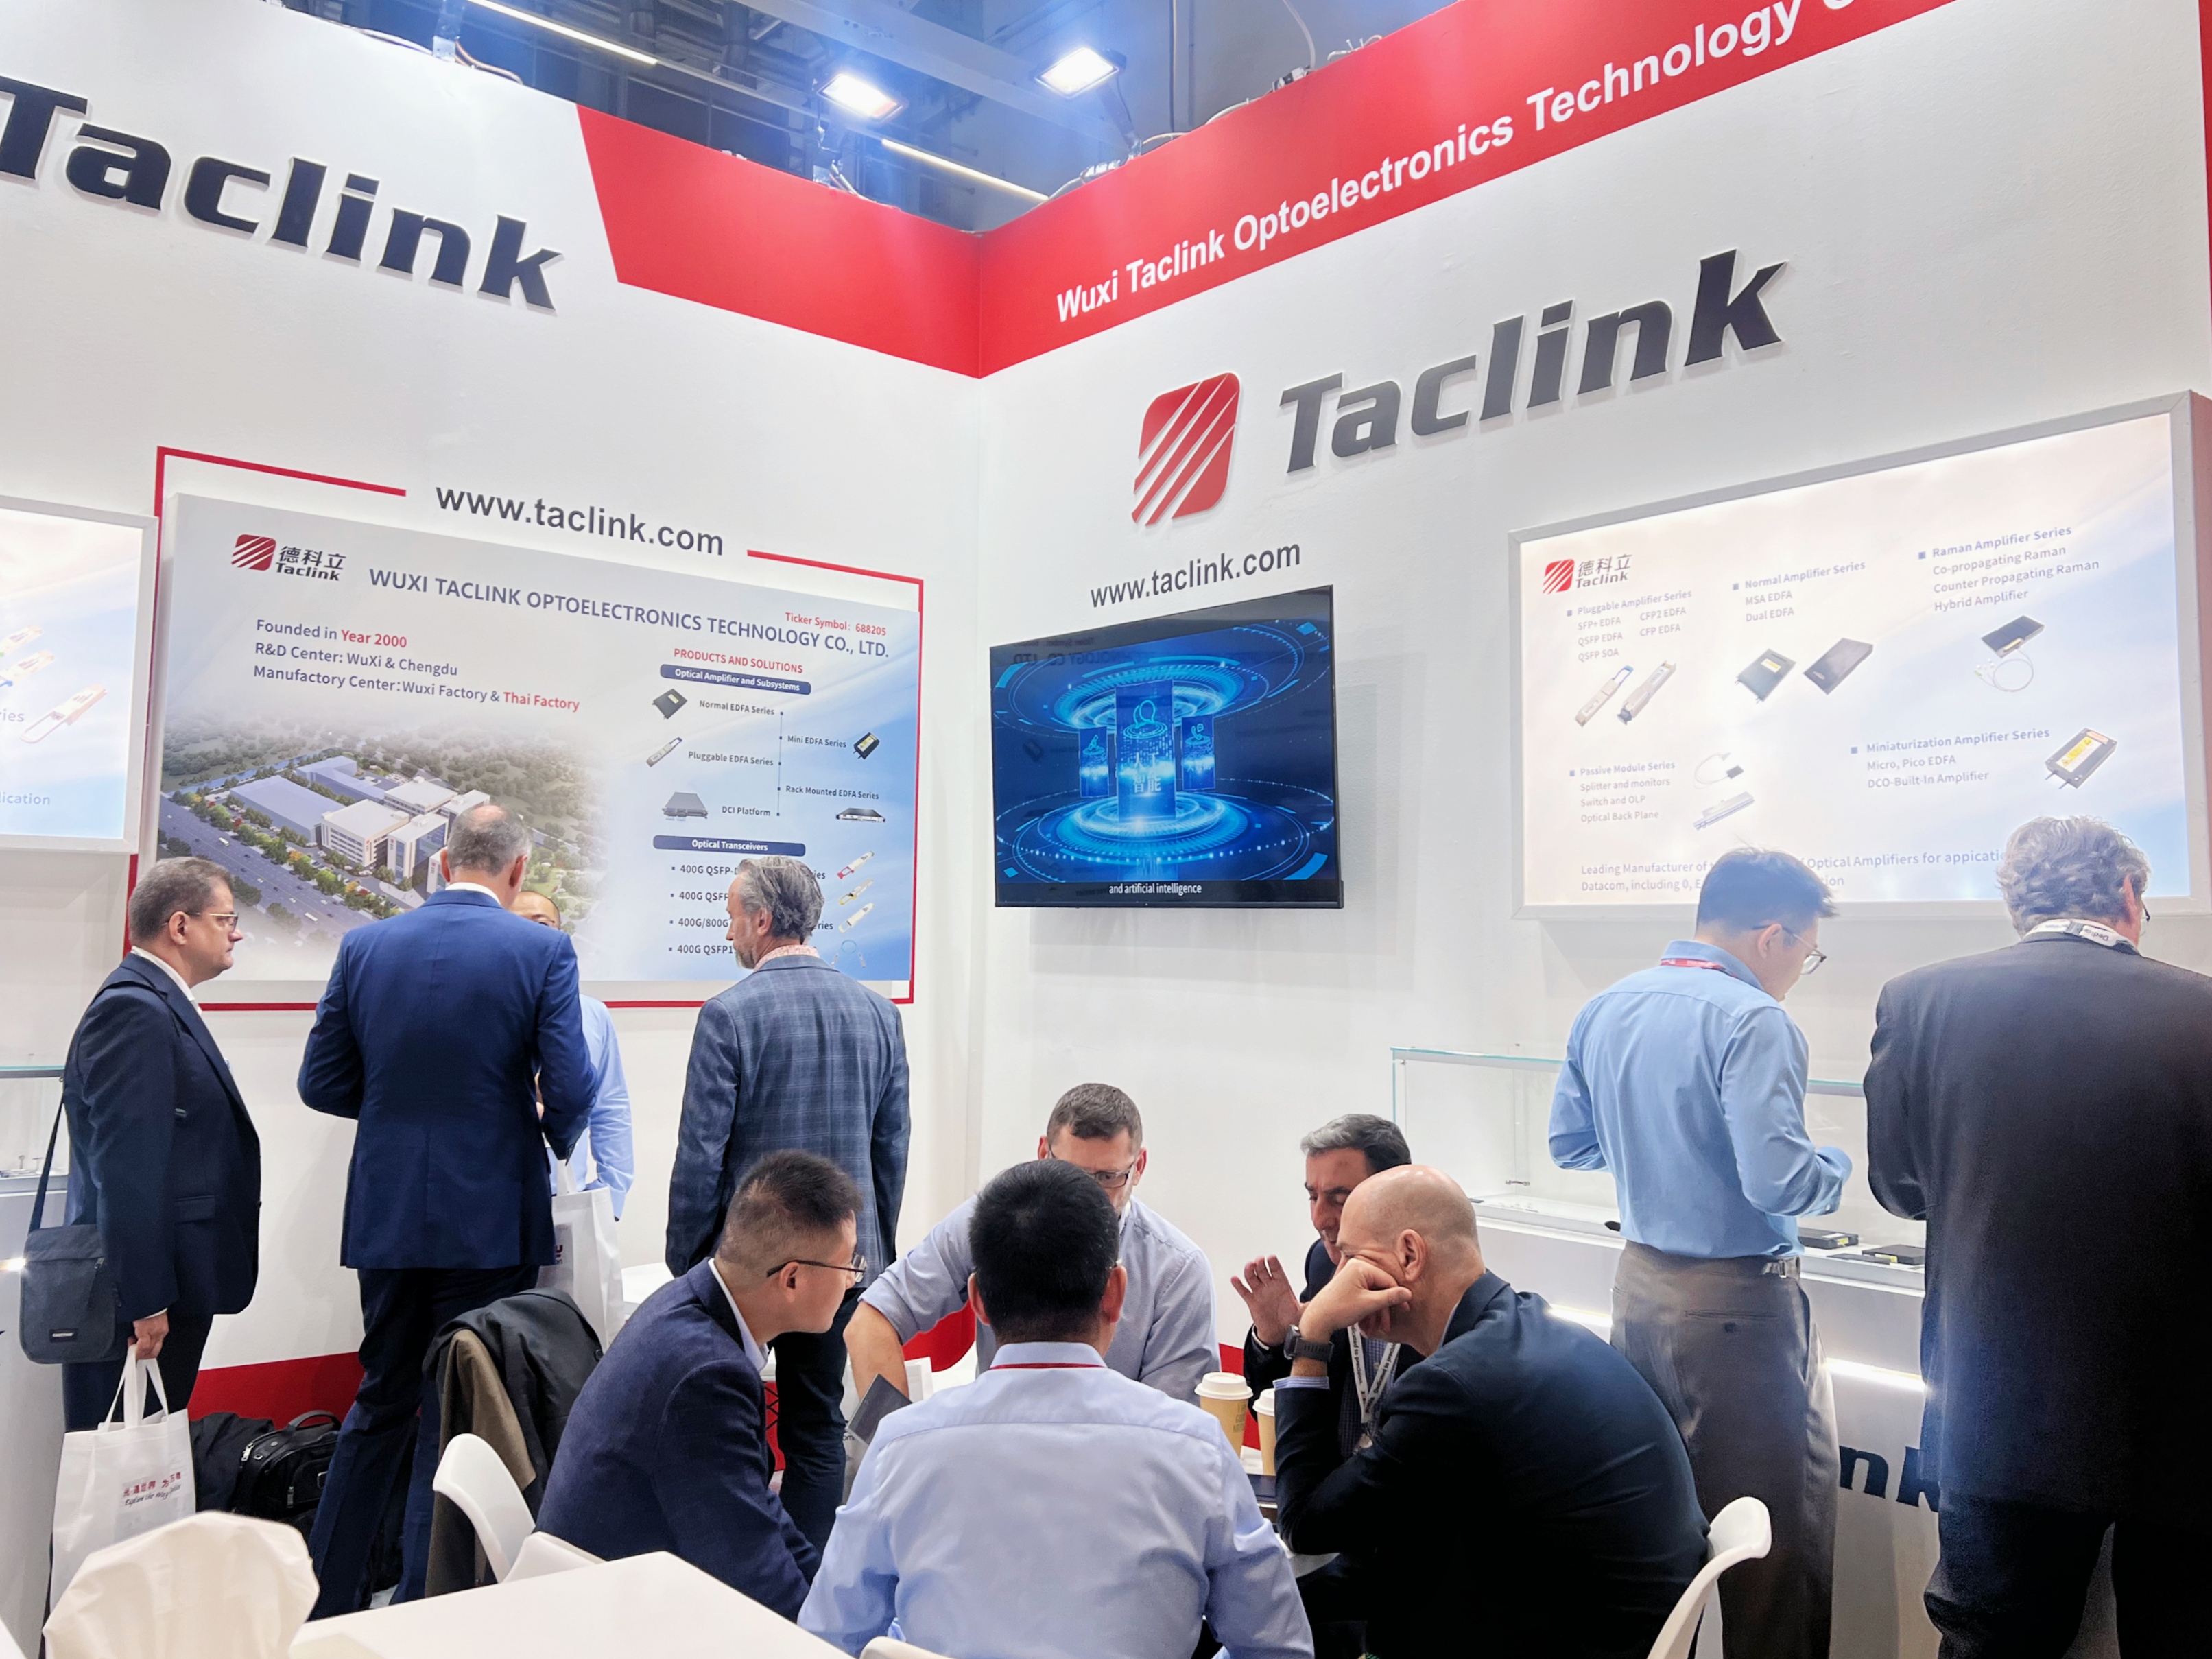
展会现场的德科立展板,制造中心标为无锡与泰国(图源:德科立官网)
泰国这条线拖了两年。2024 年 7 月 8 日第一次调整,原定 2024 年 9 月达到预定可使用状态。2026 年 2 月 2 日第二次。3 月 31 日第三次,把日期从 2026 年 3 月改到 6 月,公告编号 2026-006。
三次延期,公告给的是同一个理由:"公司结合行业技术最新发展趋势及产品迭代需求,对部分设备选型及配置方案进行了审慎优化……"
设备没到,跟钱没关系。募投项目承诺投入 2.17 亿元,到 2025 年末已投 1.38 亿元,用掉 63.66%,余额还在专户里。卡住的是选型,买的设备要跟得上产品迭代。
光模块这两年从 800G 往 1.6T 走,3.2T 已经在路上。产线设备买早一代,两年后得重买。德科立把选型论证的周期拉长,交付跟着往后推,换来的是设备不至于两年后就过时。2026 年上半年设备还没齐,它靠无锡老产能接单,同时为海外备料,经营活动现金流净额 -1.55 亿元,上年同期 -1943 万元。
6 月的进展是实的。8 月 18 日的投资者关系活动记录表写,泰国工厂"已于 2026 年 6 月实现部分产品转产并对外销售",同时提到"受部分设备到货进度影响",产能利用率预计在 2026 年 9 月达到原定规划水平。
"预计"这两个字从 8 月一直带到 9 月。9 月 7 日有投资者在互动平台催问,已经进入 9 月,海外工厂具体什么时候投产。公司答:"泰国工厂将于 9 月份全面投产。目前设备陆续到位,安装调试工作有序推进,公司正按计划推进投产准备工作。"
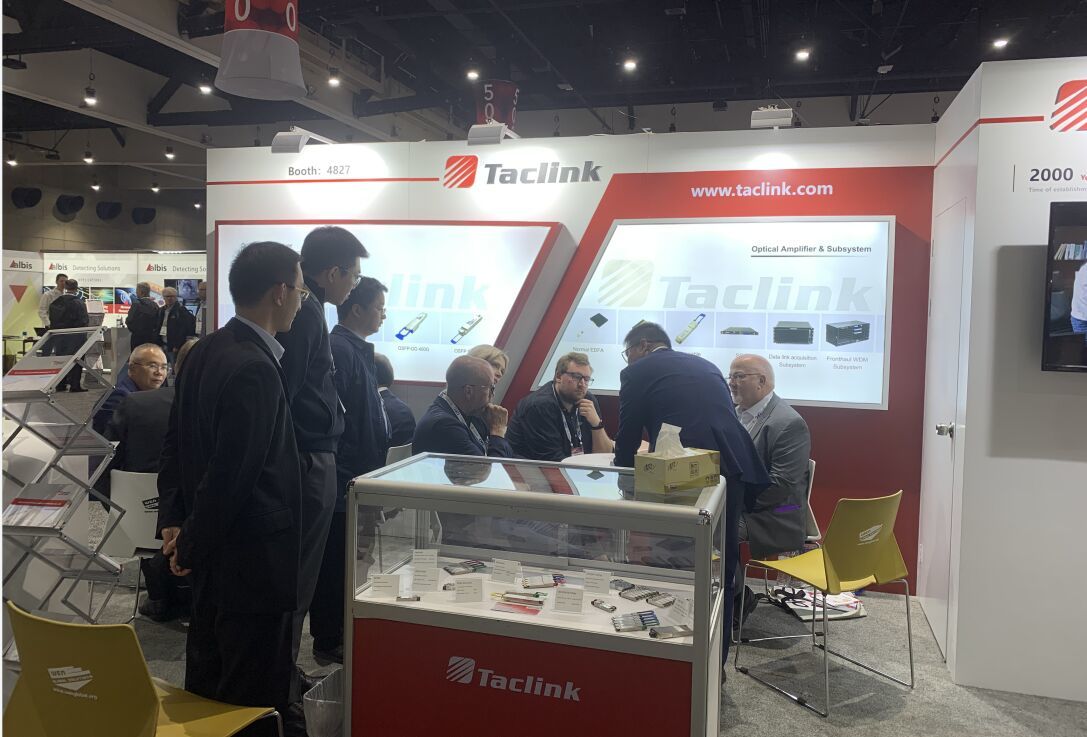
德科立在美国 OFC 展会上的展台(图源:德科立官网)
答复里用的是"将"。当天有自媒体把这句话转述成"泰国工厂已于 6 月起陆续转产、9 月起全面投产,产能利用率达到规划水平"——两个"已"是加上去的,"预计"也被去掉了。
截至今天,德科立没有发过产能利用率已达原定规划水平的公告。明天那份三季报也不披露单个基地的产能利用率。
营业收入 5.45 亿元,同比增 25.78%;归母净利润 9825.56 万元,同比增 249.74%;扣非净利润 2220.10 万元,同比增 16.17%。
两个增速之间的差额来自一笔投资。公司战略配售持有武汉长进光子,上半年确认公允价值变动收益,业绩预告写的是"提升净利润约 6700 万元"。这是账面收益,不进扣非。
单看二季度,扣非净利润 806.57 万元,同比下降 11.52%,环比下降 42.94%。
分地区看,境外收入 1.29 亿元,占 23.60%,毛利率 23.17%;境内收入 4.16 亿元,毛利率 26.28%。境外比境内低 3.11 个百分点。泰国工厂 6 月才转产,这半年里它的贡献还很小。
分产品看,接入和数据类收入 1.71 亿元,占 31.36%,毛利率 27.57%,第一次超过传输类的 24.55%。传输类收入 3.56 亿元,占 65.28%,毛利率从 2024 年的 32.86% 降到 24.55%。降的原因公司写在年报里:电信传输需求结构性放缓,成熟产品竞争加剧,主动调价。
海外 1.6T 还在测试验证。8 月 18 日的记录表写:"海外市场 1.6T 产品仍处于测试验证阶段,当前出货量较小,预计 2026 年第四季度将产生小批量订单,DSP 等核心物料已按需求配比完成备货。"
国内以 400G 和 800G 为主,800G 今年已经出货。1.6T 覆盖硅光、EML、薄膜铌酸锂三种方案,等的是海外客户的验证结果。
无锡二期的设备到位比泰国晚一到两个月,计划在 10 月底至 11 月初完成部署。按公司的说法,届时两地产能节奏趋于同步。
产能绝对值公司没在公告里给过。券商与调研纪要的口径是:2025 年底约 12 亿元,泰国投产后新增约 10 亿元,2027 年无锡二期再增约 10 亿元,合计 32 亿元。这组数字未经公告确认。
明天那份三季报会给出泰国转产后的第一个完整季度贡献了多少收入、毛利率有没有被新产线爬坡拖住、经营现金流有没有从 -1.55 亿元回来。它不会给出 9 月有没有达产——季报不分基地披露这个数。海外 1.6T 的第四季度小批量订单,要等年报。
两座工厂按客户切开,规划上已经做完。剩下的看排产表能不能兑现。
- 收藏
- 点赞