10 月 13 日,杰普特公告了一笔自愿性披露:2026 年 1 月 1 日至公告披露日,公司持续收到北美某光纤连接解决方案提供商(客户 V)的采购订单,累计约 1.63 亿美元,折合人民币约 11.10 亿元(不含税)。两周后的三季报印证了这笔订单的分量:前三季度营收 26.30 亿元,增长 74.28%;第三季度单季 11.43 亿元,增长 81.86%,归母净利润 2.33 亿元,环比增长 137.92%。单季营收第一次站上 10 亿元。
订单的内容是 MPO/MMC 光纤跳线和 ShuffleBox 连接盒——AI 数据中心里,把光模块接到光纤束上的那一段。公司照例写明,客户与公司不存在关联关系,主营业务不会因履行订单而形成重大依赖。
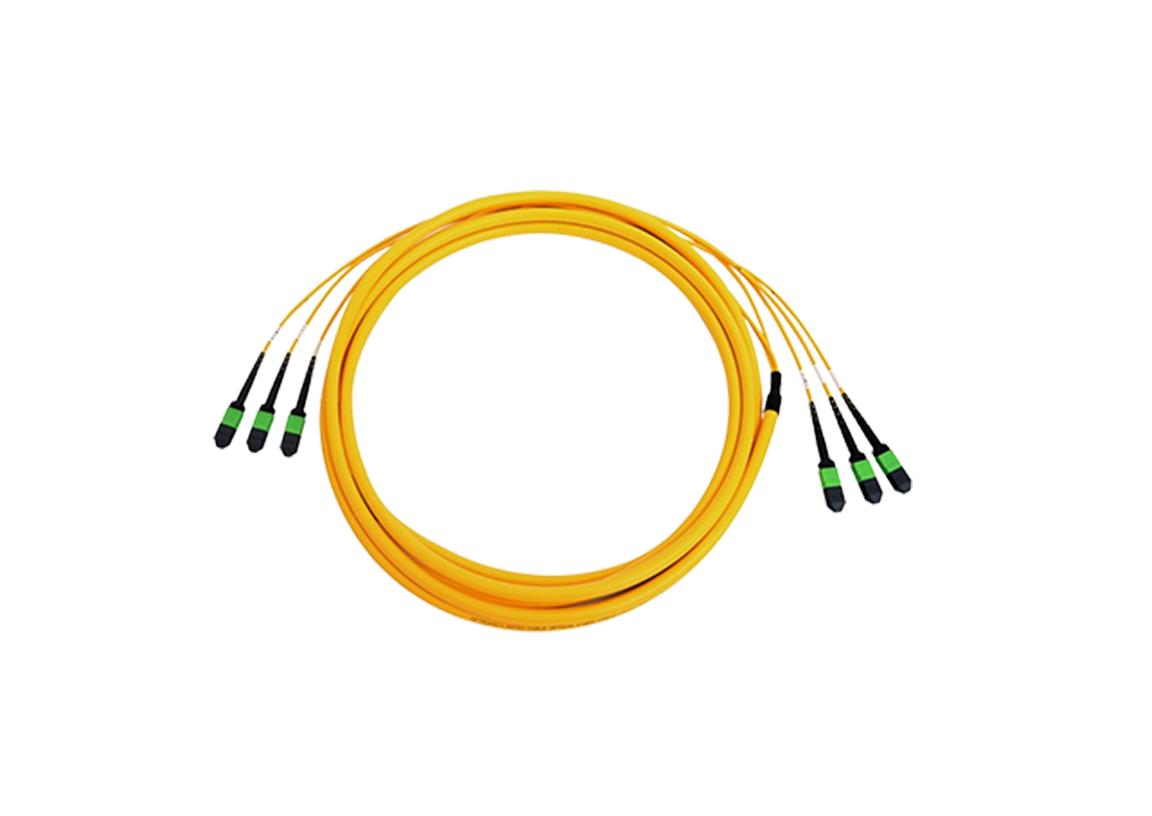
MPO 光缆跳线组件:AI 数据中心高密度光互联的基础连接件(图源:杰普特官网)
这笔订单的流向与主流出海叙事相反:别人把产能搬去泰国、马来西亚、墨西哥,杰普特的订单来自北美,产能留在国内。2026 年上半年公司外销收入 5.43 亿元,占营收 36.49%;光纤器件业务 2025 年全年收入 1.43 亿元,较 2024 年增长 560.42%,2026 年上半年冲到 3.99 亿元。扩张的不是海外厂,是惠州。
产能先接不住了。定增审核问询回复里,公司把募投项目定性为现有光纤器件业务中 MPO、MMC、FAU 等高密度光互联产品的扩产;市场侧的解读更直接——产能利用率已连续超负荷。10 月 14 日,公司 2026 年度定增申请获上交所审核通过:拟募资不超过 13.73 亿元(原方案 13.83 亿元,9 月 18 日调整),其中 7.66 亿元投向高密度光互联产品生产建设项目——惠州基地加产线,建设期 24 个月,尚需证监会注册。剩下 2.17 亿元升级总部及研发中心,3.9 亿元补流。
24 个月决定了时间差。订单按交付节奏确认,基地从开工到投产要两年——这笔 11.1 亿元订单大部分的交付,落在现有产能和爬坡线上;募投基地满产,最早也要排到 2028 年。公司把「深度绑定头部客户的长期供货需求」写进了募集说明书——这轮扩产对准的不只是今年的订单。
三季报里还有两笔要单独看的账。前三季度股份支付费用 1.20 亿元,剔除后归母净利润 5.48 亿元,增长 168.76%;汇兑损失 4980.53 万元,比上年同期多出 4259.15 万元——外销规模上来了,这块敞口也跟着放大。存货 11.64 亿元、应收账款 8.73 亿元,较年初分别增长 64.35% 和 65.38%;好在 Q3 单季经营现金流 2.63 亿元,同比增长 60.04%,前三季度净额 3.30 亿元。
杰普特起家是激光器。MOPA 脉冲光纤激光器做到国内前列,激光器、智能装备、光通信器件三块业务,2025 年才在光连接领域提速,推出 MPO/MMC 连接器和光纤阵列单元(FAU)。从给光模块厂卖激光设备,到自己下场做进光链路里的器件,这一步横跨了两年。
AI 算力 PCB 是公司自己讲的第二曲线:七年前立项的「GoldenGun」高速激光钻孔系统与「Rainbow」三维五轴激光 CNC 机床,今年在 AI PCB 钻孔方向汇合,配上 10 月发布的 PCD 金刚石微钻——实测寿命较传统合金微钻提升 80 到 100 倍。飞秒方案已在 M9 服务器板、GPU 板上完成大量验证,公司预计光模块 PCB 领域今年底到明年初率先放量。
同一批北美客户、同一个 AI 数据中心,别的公司在把工厂开出去,杰普特把订单接回来。定增说明书里那行「订单驱动、产能瓶颈倒逼的扩产」,说的不只是产能——也是这门生意的流向:订单从海上回来,活儿留在惠州。
- 收藏
- 点赞