2026年9月28日,全球AI产业投下一枚重磅炸弹:AMD宣布以约82亿美元的全股票交易,收购World Labs。这是一家由斯坦福大学教授、被誉为“AI教母”的李飞飞联合创办的空间智能公司,成立仅两年,团队约70人,尚无规模化营收。交易完成后,李飞飞将出任AMD执行副总裁兼首席科学家,直接向董事长兼首席执行官苏姿丰汇报。这是AMD继2022年以约500亿美元收购赛灵思之后,公司史上第二大并购。
这笔交易的价格信号耐人寻味。World Labs于2024年9月公开亮相时,即已完成超2.3亿美元融资,由a16z、NEA、Radical Ventures联合领投,英伟达NVentures、Adobe Ventures等参投;2026年2月,公司又完成10亿美元融资,AMD、英伟达、Autodesk、富达等均在投资方之列,投后估值约50亿美元。也就是说,AMD的收购价较七个月前的估值溢价约64%。AMD买的不是当下营收,而是对未来的定价。
市场的反应同样值得玩味。就在一周前的9月21日,受算力业务基本面与物理AI赛道预期驱动,AMD股价大涨9.6%,盘中市值首次突破1万亿美元,成为继英伟达、博通、美光之后第四家跻身万亿美元俱乐部的美国芯片公司;而9月28日并购公告当日,AMD股价回落约3.6%。
一涨一跌之间,问题是:资本市场究竟在为“什么”定价?
从更长的产业周期看,这不是一笔孤立的交易。复旦大学张军平教授在《人工智能极简史》中指出,人工智能的发展并非直线上升,而是经历了萌芽、初创、成长与多次热潮,其间也出现过因技术局限、算力不足和预期过高而导致的发展低谷;从长周期看,人工智能正由科学概念逐步走向产业应用,并与数字经济、智能制造深度融合,为智能经济的兴起奠定基础。人工智能的演进,同样契合卡萝塔·佩蕾丝(Carlota Perez)在《技术革命与金融资本》中总结的技术革命周期规律:一轮技术浪潮通常历经技术爆发、资本狂热、泡沫出清、制度规则重构,最终走向技术与社会经济体系相适配的协同繁荣阶段。
当前,人工智能产业正经历一次结构性范式跃迁:第一阶段以大语言模型为核心,实现数字世界的信息处理革命;第二阶段则以空间世界模型、具身智能、工业仿真为核心,开启物理世界的计算革命。如果说大模型重构了数字内容的生产方式,那么世界模型将重构机器人、高端制造、自动驾驶、数字孪生等物理场景的生产范式,成为下一代AI产业竞争的制高点。
在此背景下,传统半导体公司的竞争逻辑与市值逻辑正被全面颠覆。过往半导体公司的成长与估值,锚定的是芯片制程、出货规模、营收利润与市场份额;而在物理AI时代,芯片硬件不再是独立的盈利载体,而是世界模型与智能体落地的算力基础设施,软硬件一体化协同能力正在成为公司长期价值的高权重定价因子。
然而,现有研究多聚焦于传统并购的协同效应、财务绩效与风险管控,鲜有从智能经济时代的市值管理理论视角,对AI科技巨头惯用的“市值换赛道、股权换智力”新型并购模式进行学术分析。本文依托原创的9-MVM九宫格市值管理模型,对本次并购进行系统解构,揭示智能经济时代公司价值创造、价值传递、价值迭代的新规律,尝试为智能经济时代并购繁荣背后的市值管理研究补上缺失的一环。
分析框架:9-MVM九宫格市值管理模型
先明确概念。根据中国证监会《上市公司监管指引第10号——市值管理》,市值管理是指上市公司以提高公司质量为基础,为提升公司投资价值和股东回报能力而实施的战略管理行为。本文采用作者自主构建的9-MVM九宫格市值管理模型作为分析框架。该模型突破传统市值管理“重资本运作、轻价值创造”的狭义认知,建立适配智能经济、科技公司与创新型资产的广义市值管理体系。
模型以双轴构建三行三列的九宫格结构。纵向为价值演进经度,包括价值创造、价值传递、价值迭代,分别对应公司底层资产构建、商业化价值变现、长期壁垒永续进化的全生命周期价值逻辑;横向为公司管理纬度,包括战略、经营、市场,分别对应顶层战略布局、公司内部经营落地、资本市场共识管理三个层面。双轴交叉,形成九大分析单元:
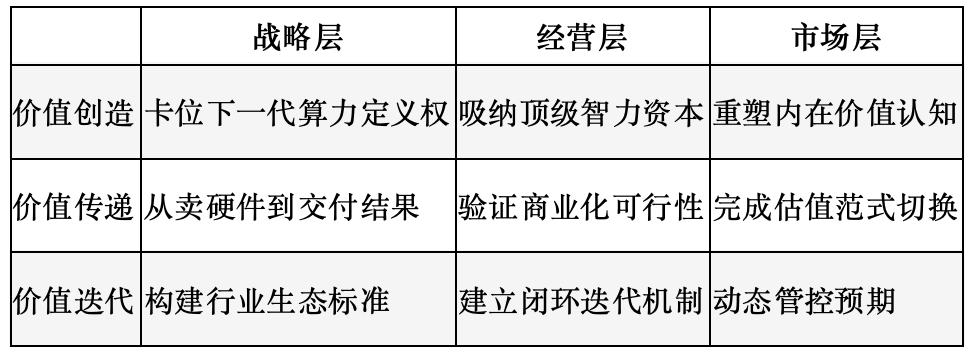
由此可以提炼出一个基本判断:传统公司的市值是过往业绩的累计兑现,智能经济公司的市值则是对其未来生产力重构能力的市场共识。对于短期无盈利、依托技术期权与智力资本成长的科技公司而言,市值管理的核心不再是利润修饰与股价维稳,而是内生价值能力构建、外生价值共识传递、长期价值生态迭代的系统工程。这正是理解AMD这笔交易的钥匙。
交易概况与基础估值分析
标的:一家纯智力资本公司
World Labs是一家成立于2024年的美国AI公司,总部位于旧金山,由李飞飞与贾斯汀·约翰逊(Justin Johnson)、本·米尔登霍尔(Ben Mildenhall)、克里斯托弗·拉斯纳(Christoph Lassner)联合创办。公司的目标是让AI不仅理解文字和二维图像,还能理解、生成、重建并模拟三维物理世界。如果说大语言模型主要依赖文本中的统计规律,那么World Labs希望模型具备对物体、空间、运动和物理关系的理解能力。
公司的核心产品与模型包括:面向用户的空间智能产品Marble,以及2026年9月发布的新一代多模态世界模型Atlas。此外,World Labs于2026年7月收购SceniX,补齐机器人仿真能力,布局强化学习训练环境和实转仿真(Real-to-Sim)工作流。
公司团队约70人,覆盖计算机视觉、图形学、大模型训练、系统与机器人仿真等方向。2024年9月亮相时,公司已完成超2.3亿美元融资;2026年2月的10亿美元融资中,AMD、英伟达、Autodesk、Emerson Collective、富达及Sea等均有参投。值得留意的是,AMD既是投资方,又是合作方:双方此前已围绕Instinct GPU展开空间智能模型训练与推理优化的合作。此次由投资关系升级为整体收购,其产业信号远比82亿美元本身更值得研究。
交易结构:全股票对价的双重含义
本次并购为全股票对价交易,总额82亿美元,预计于2026年底前完成,仍需获得监管批准并满足其他惯例交割条件。交易完成后,李飞飞出任AMD执行副总裁兼首席科学家,直接向苏姿丰汇报;贾斯汀·约翰逊、本·米尔登霍尔等核心成员继续带领团队并入AMD,推进前沿AI模型研究。
全股票安排意味深长。一方面,AMD无须支付现金对价,规避了现金并购对经营现金流的压力;另一方面,World Labs团队拿到的AMD股票将双方利益深度绑定。这本质上是用高位市值置换未来智力资产,是典型的智能经济并购范式。
双向估值基准
并购方AMD的市值基准:并购官宣时,AMD二级市场盘中市值约9923亿美元,正处于万亿美元关口。其估值支撑主要来自数据中心GPU与PC终端芯片的稳定营收和算力市场份额,属于成熟的硬科技核心资产。
标的World Labs的估值基准:本次交易对价82亿美元,较2026年2月约50亿美元的投后估值溢价约64%。其估值不依赖市盈率(PE)、市销率(PS)等传统财务指标,而是基于技术期权定价、赛道共识定价与协同价值定价,是智能经济时代典型的非财务估值模式。
合并市值的定价逻辑:对AMD而言,这笔收购不仅是获得一个模型团队,更是让芯片设计更早理解空间智能、机器人仿真、物理AI等新型工作负载,从而反向影响未来GPU、CPU、互连、内存与软件栈的规划。全股票并购同时带来股本稀释与新增商誉两重效应,理论合并市值基准在万亿美元级别,但真实市值从来不是简单的算术加总,它最终由软硬件协同溢价、整合风险折价、赛道预期溢价、商誉减值风险四大因子共同决定。
9-MVM模型下的并购价值全维度解析
价值创造:底层内在价值的重构
价值创造是公司内生价值的根基。本次并购从顶层战略、内部资产、市场价值储备三个维度,系统补齐了AMD在物理AI时代的价值短板。
战略层:卡位下一代算力定义权
当前,全球AI算力竞争已陷入通用大模型GPU的红海,英伟达依托Omniverse生态提前布局物理仿真赛道,形成软硬件闭环壁垒。AMD的传统优势集中于文本大模型算力,在空间智能、机器人仿真、物理世界建模领域存在战略空白。本次并购带来两大战略跃迁:
第一,从硬件供应商升级为“模型定义硬件”。World Labs的世界模型对高带宽算力、三维并行计算、实时仿真架构有专属算力需求,顶尖算法团队深度参与AMD下一代芯片架构设计,可以把软件需求前置到硬件研发环节,抢占物理AI算力标准的定义权。
第二,构建差异化赛道壁垒。跳出通用算力内卷,切入机器人、工业数字孪生、自动驾驶仿真等万亿级增量赛道,形成“通用算力+物理智能算力”的双轮战略格局。
经营层:吸纳顶级智力资本
智能经济时代,科技公司的核心资产已从固定资产、设备产能,转向行业知识资产、算法体系与顶尖科研人才。本次并购的本质,正是一次高端智力资本的战略并购。
一方面,AMD纳入了李飞飞的全球顶尖学术影响力与完整的空间智能研发团队,形成难以通过内部招聘复刻的人才壁垒;另一方面,Marble、Atlas世界模型算法、三维数据集与仿真工作流全部转化为AMD的无形资产,公司资产结构从以芯片设计为主,向“软硬智”一体化延伸。同时,芯片工程团队与AI基础研究团队结合的新型组织架构,将建立人机协同、软硬协同的新型研发体系,适配物理AI的长期迭代需求。
市场层:重塑内在价值认知
并购完成后,AMD有望摆脱“GPU第二梯队追赶者”的单一市场标签,新增物理AI世界模型、空间智能算力、具身智能基础设施三大价值板块。公司的内在价值,从传统芯片价值升级为下一代AI产业的底层生态价值,这为资本市场的价值重估储备了最核心的素材。
价值传递:商业模式与市场共识的重构
价值传递的核心,是将内生技术能力转化为商业化收益与资本市场共识。本次并购将重构AMD的商业变现逻辑与对外价值沟通体系。
战略层:从卖硬件到交付结果
传统半导体的商业模式是硬件研发产销、硬件迭代增收,属于工业经济时代的交易范式。并购后,AMD开启的是智能经济的新范式:芯片硬件与世界模型仿真平台的一体化交付。客户采购的不再是单一算力硬件,而是物理场景仿真、三维智能建模、机器人闭环开发的完整业务结果,这契合AGI时代“结果交付替代工具售卖”的商业新趋势。商业模式的跃迁,将打开硬件之外的软件服务、生态授权、结果分成等增量收入空间。
经营层:验证商业化可行性
短期经营的核心是场景试点验证:依托原有的工业与智能制造客户资源,落地“芯片算力+世界模型仿真”一体化解决方案,形成可量化的降本、提效、提速经营指标;中长期则通过标准化仿真工作流与通用三维建模工具,实现规模化商业复制,构建持续增收的新业务曲线。相较于纯软件AI公司,AMD具备芯片硬件的底层支撑,能够化解世界模型落地中的算力适配、延迟优化与工程化难题,商业化落地的确定性更高。
市场层:完成估值范式切换
本次并购有望推动AMD的资本市场叙事完成三级升级:从AI算力硬件厂商,到通用AI基础设施厂商,再到物理AI软硬件一体化生态龙头。相应地,公司市值的定价逻辑也将迭代:从单一的硬件营收、毛利率、出货量定价,升级为“存量硬件业绩兜底+增量物理AI赛道期权溢价”的双重定价体系。
资本市场对物理AI叙事的敏感度已有体现。2026年9月以来,AMD股价出现一轮显著上行:9月21日大涨9.6%,盘中最高触及616.69美元,收盘报615.52美元,盘中市值首次突破1万亿美元;9月25日继续走高,盘中最高触及639.00美元,收盘报630.63美元,再创历史收盘新高。而9月28日公告后的短期回调,反映的是市场对并购溢价、技术商业化周期与整合风险的分歧。这属于叙事重构阶段的定价博弈,并不直接等同于企业内在价值的贬损。
价值迭代:长期生态壁垒与市值动态管理
价值迭代决定公司的永续成长能力与市值稳定性,是智能经济时代市值管理的高阶维度。
战略层:构建行业生态标准
依托World Labs的技术积累,AMD将持续迭代空间世界模型体系,联合产业链上下游共建物理AI开放生态,对标英伟达Omniverse搭建差异化的物理仿真基础设施,并争取参与行业技术标准的共建,构筑长期生态壁垒。同时,AMD可以建立动态并购战略,持续吸纳细分赛道的智力资产,巩固软硬协同优势。
经营层:建立闭环迭代机制
形成“模型迭代→硬件适配优化→场景落地反馈→模型再迭代”的正向闭环,通过客户真实物理场景数据持续优化算法精度与算力适配性,实现技术、产品、服务的持续进化,避免因技术迭代滞后而被赛道淘汰。同时优化研发投入结构,聚焦垂直场景落地,控制无效研发开支,平衡长期创新与短期经营效益。
市场层:动态管控预期
智能前沿赛道普遍存在概念泡沫与真实创新共生的特征,AMD后续市值管理的重点在于动态共识管理。其一,在赛道过热阶段,主动披露商业化周期与技术迭代风险,抑制估值泡沫,规避“高共识、低兑现”的市值风险;其二,在技术突破与场景落地阶段,通过合规信息披露与机构深度调研修复市场认知,释放内在价值;其三,常态化开展市值定位复盘,区分存量业务的稳态价值与增量业务的期权价值,实现市值长期平稳增长。
并购后的估值体系重构与情景预判
(以下基于9-MVM模型进行情景假设推演,仅为理论分析,不构成任何投资预测与估值承诺。)
传统估值模型为何失效
本次并购印证了智能经济的核心估值规律:对纯智力资本型的前沿科创资产,直接套用市盈率、市销率、现金流折现(DCF)等传统估值模型,容易出现较大偏差。并购后的AMD,其整体估值应理解为一套分层复合估值体系:
公司总市值=传统芯片业务稳态现金流价值+物理AI世界模型赛道期权价值+软硬件协同溢价-整合风险与商誉减值折价
其中,World Labs的82亿美元对价,核心由技术期权、人才期权、协同期权三重价值叠加而成,是资本市场对未来十年物理AI产业红利的提前定价。
中长期市值的情景推演
乐观情景(协同完全兑现):软硬件一体化生态落地,世界模型成为机器人与工业仿真行业的标配,拉动专用算力芯片放量,协同溢价充分释放,合并市值有望达到1.05万亿至1.2万亿美元,中长期存在突破1.2万亿美元的可能性。
基准情景(稳步迭代落地):技术持续迭代,场景落地循序渐进,无超额溢价亦无商誉减值,市值大概率在8000亿至1.02万亿美元区间震荡。
悲观情景(整合不及预期):核心人才流失、商业化周期过长、技术路线迭代失败,触发大额商誉减值,市值回落至8000亿美元以下。
结论与管理启示
本文基于9-MVM九宫格市值管理模型,系统解析了AMD收购World Labs的战略价值、商业价值与市值价值,得出三点结论:
第一,物理AI时代,全球科技产业的并购逻辑发生本质变革。智力资本、生态能力、赛道期权,正在取代产能、技术与设备,成为核心的并购定价标的。
第二,硬科技公司的市值管理进入“三维新阶段”。价值创造为根,价值传递为脉,价值迭代为魂,单一业绩增长已无法支撑万亿级的长期市值。
第三,软硬件一体化协同是下一代高科技公司的核心竞争壁垒。“模型定义硬件、场景定义技术、共识定义市值”,或将成为智能经济时代硬科技产业的新规则。
对国内硬科技企业的三点启示
对国内硬科技与AI产业链的上市公司而言,这笔交易提供了三点实践启示:
战略层面:AI竞争已从数字模型竞争转向物理场景落地竞争。有实力的公司需要跳出单一硬件或单一软件的赛道布局,构建软硬一体化的闭环能力。
资本层面:在前沿赛道,可以探索“高位股权置换智力资产”的模式,以市值换未来赛道,规避现金并购的经营压力,实现产业卡位。
市值层面:建立适配智能资产的广义市值管理体系,摒弃短期业绩执念,重视智力资本积累、场景成果落地与资本市场共识的长期经营。
82亿美元是交易价格,真正决定这笔交易价值的,是AMD能否借助World Labs提前找到下一轮算力增长曲线。推而广之,随着物理AI与具身智能的持续渗透,软硬件协同、生态化、期权式的产业并购将成为常态。公司唯有持续完成价值创造、价值传递、价值迭代的闭环升级,才能在智能经济浪潮中实现公司价值与资本市场市值的长期成长。
参考文献与注释
[1] 张军平. 人工智能极简史[M]. 长沙: 湖南科学技术出版社, 2023.
[2] 卡萝塔·佩蕾丝. 技术革命与金融资本:泡沫与黄金时代的动力学[M]. 田方萌, 孟捷, 李蓉, 译. 北京: 中国人民大学出版社, 2007.
[3] 肖世明. 公司市值管理:从“混沌生长”迈向“制度自觉”[EB/OL]. 36氪, 2025-05-14[2026-10-01]. https://36kr.com/p/3291783648147841.
[4] World Labs. About[EB/OL]. [2026-10-01]. https://www.worldlabs.ai/about.
[5] World Labs. World Labs announces new funding[EB/OL]. (2026-02-18)[2026-10-01]. https://www.worldlabs.ai/blog/funding-2026.
[6] Advanced Micro Devices, Inc. AMD to Acquire World Labs to Advance the Future of AI Compute[EB/OL]. (2026-09-28)[2026-10-01]. https://ir.amd.com/news-events/press-releases/detail/1299/amd-to-acquire-world-labs-to-advance-the-future-of-ai-compute.
[7] CNBC. AMD hits $1 trillion market cap for the first time[EB/OL]. (2026-09-21)[2026-10-01]. https://www.cnbc.com/2026/09/21/amd-stock-1-trillion-value.html.
[8] 中国证券监督管理委员会. 上市公司监管指引第10号——市值管理[Z]. 2024.
- 收藏